

Western Union Italia
Western Union Apps
- 4,6
- 9.90K recensioni
- 10.00M
- Download
- Free
- Prezzo
Screenshot
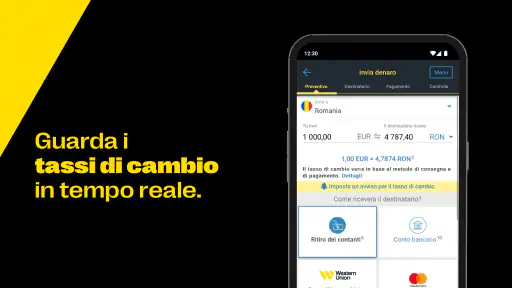
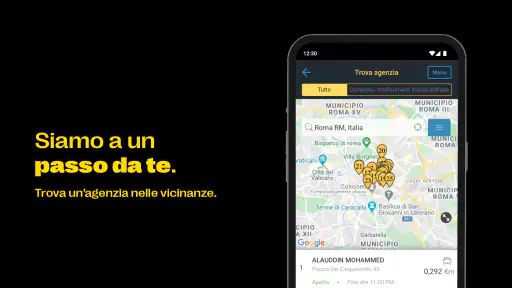
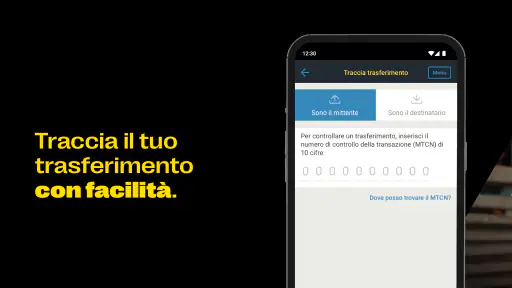
Western Union Italia Pro e contro
Pro
- Ampia rete di agenti e punti di ritiro in Italia e all’estero.
- Possibilità di monitorare lo stato del trasferimento in tempo reale.
- Supporto per diversi metodi di pagamento, inclusi carta e conto bancario.
- L’app consente di salvare i destinatari per invii più rapidi.
- Disponibile il calcolo anticipato di commissioni e tasso di cambio.
Contro
- Commissioni e tassi di cambio possono variare in base a importo e destinazione.
- Alcune funzioni richiedono la verifica dell’identità e l’invio di documenti.
- I tempi di accredito non sono sempre immediati, soprattutto nei bonifici bancari.
- Le tariffe applicate online possono differire da quelle presso gli agenti fisici.
- La disponibilità dei servizi varia in base al Paese e al metodo di ricezione.
 Analisi di All-app
Quando devo inviare denaro dall’Italia, preferisco avere un percorso chiaro e controllabile invece di affidarmi a passaggi sparsi tra contanti, telefonate e siti diversi. È proprio su questo punto che si concentra Western Union Italia: l’app di finanza sviluppata da Western Union Apps permette di gestire l’invio di denaro dal telefono, con un’esperienza pensata per chi vuole iniziare e seguire l’operazione in modo più diretto.
La mia impressione è positiva soprattutto per la praticità. Non la considero un portafoglio digitale da usare per ogni spesa quotidiana, né uno strumento per organizzare il bilancio personale. La sua utilità è più precisa: aiutare una persona in Italia a preparare un trasferimento verso qualcuno che si trova altrove. Questa specializzazione è anche il suo limite, ma rende l’app più comprensibile rispetto a molte soluzioni finanziarie che cercano di fare troppe cose insieme.
Inviare denaro dal telefono: la funzione che fa davvero la differenza
Il valore principale non sta semplicemente nel poter usare uno smartphone. Il vantaggio concreto è avere in un unico ambiente il percorso di invio, invece di dover alternare un modulo web, una ricevuta cartacea e messaggi separati con il destinatario. Per chi manda denaro a familiari, amici o persone che hanno bisogno di ricevere una somma, questa continuità può ridurre gli errori di trascrizione e rendere più facile ricordare a che punto si trova l’operazione.
Io vedo questa funzione come una sorta di checklist digitale. Prima di confermare, bisogna prestare attenzione ai dati del destinatario, all’importo e al modo in cui il denaro verrà ricevuto. L’app non sostituisce la prudenza dell’utente: se si inserisce un nome sbagliato o si sceglie una modalità non adatta alla persona che deve ricevere, la comodità del telefono non risolve il problema.
È importante anche capire che “inviare denaro” non significa automaticamente avere la stessa esperienza in ogni situazione. Il percorso può dipendere dal paese di destinazione, dalle informazioni richieste e dalle opzioni disponibili per quel trasferimento. Per questo, quando uso un’app di questo tipo, non mi fermo alla prima schermata: controllo sempre il riepilogo completo prima di procedere.
Il fatto che sia un’app gratuita da installare non significa che ogni trasferimento sia privo di costi. Sono due aspetti diversi. Il prezzo dell’app è gratuito, mentre un’operazione finanziaria può avere condizioni proprie da valutare nel flusso. Questa distinzione è essenziale per non confondere il download senza pagamento con il costo effettivo dell’invio.
Un percorso più ordinato rispetto alle alternative tradizionali
Rispetto all’invio in contanti presso un punto fisico, l’app offre il vantaggio di cominciare l’operazione senza dover organizzare subito uno spostamento. Questo è utile quando lavoro, orari o distanza rendono scomodo raggiungere uno sportello. D’altra parte, chi non ama inserire dati finanziari sul telefono o preferisce parlare con un operatore può sentirsi più tranquillo con il canale tradizionale.
Altri articoli dalla nostra redazione

Instagram decide cosa vediamo: il potere nascosto del feed

Spotify trasforma l’ascolto in abitudine, ma decide sempre più cosa sentiamo

Amazon Alexa sotto pressione: cosa succede quando rete e configurazione cedono

Amazon Music: una comunità discreta, più da ascoltare che da condividere

Zoom Workplace riduce la confusione nelle riunioni da mobile

Sblocca la Personalità del Tuo Telefono con ZEDGE™ Suonerie, Sfondi
Il confronto con una banca è ancora più interessante. Un bonifico può essere la scelta migliore per un pagamento ricorrente, per un rapporto già impostato o quando entrambe le persone usano conti bancari e non hanno bisogno di flessibilità. Western Union Italia ha più senso quando il destinatario deve ricevere denaro attraverso una modalità diversa dal semplice accredito bancario, oppure quando l’utente cerca un servizio dedicato all’invio e non una gestione completa del conto.
Le app di pagamento tra privati, invece, spesso funzionano bene quando mittente e destinatario condividono lo stesso ecosistema. Qui il caso d’uso è diverso: la persona che riceve potrebbe non usare la stessa app o potrebbe trovarsi in un contesto in cui un servizio specializzato nel trasferimento è più adatto. Il vantaggio non è quindi universale; dipende dal rapporto tra i due utenti e dal modo in cui il destinatario può effettivamente ritirare o ricevere la somma.
Come affronto l’invio nella pratica
Il mio consiglio è di aprire l’app quando si hanno già a portata di mano i dati corretti del destinatario. È un dettaglio semplice, ma evita di compilare tutto in fretta copiando informazioni da una chat o da una fotografia poco leggibile. Prima di iniziare, verifico il nome esattamente come deve essere riconosciuto, il paese e l’importo che voglio inviare.
Durante il percorso, non considero la schermata di riepilogo una formalità. La tratto come l’ultimo controllo: ricontrollo le cifre, la valuta mostrata, il destinatario e la modalità di ricezione. Il passaggio più importante è controllare prima della conferma, non dopo, perché correggere un errore in un trasferimento può essere molto più complicato che prevenirlo.
Un’altra abitudine utile è salvare la ricevuta o annotare il riferimento dell’operazione in un luogo sicuro, senza pubblicarlo in chat o condividerlo oltre il necessario. Se il destinatario mi chiede aggiornamenti, preferisco comunicare solo le informazioni indispensabili. L’app aiuta a centralizzare il trasferimento, ma la sicurezza dipende anche da come l’utente gestisce i dati fuori dall’applicazione.
Se invio denaro a una persona che non ha molta dimestichezza con i servizi digitali, chiarisco prima come dovrà ricevere la somma. Non do per scontato che basti dire “te l’ho mandato”. Spiego quale informazione potrà servirle e le chiedo di verificare i propri dati. Questo piccolo coordinamento riduce il rischio che il destinatario vada nel posto sbagliato o si presenti senza ciò che gli serve.
Lo scenario in cui la trovo più utile
Il caso migliore, secondo me, è quello di un invio occasionale a un familiare che si trova fuori dall’Italia e ha bisogno di denaro in tempi brevi. Immagino, per esempio, una persona che riceve una telefonata da un parente durante il fine settimana: non vuole rimandare tutto a quando potrà raggiungere un punto fisico, ma nemmeno improvvisare un bonifico senza sapere se il destinatario potrà usarlo facilmente.
In una situazione del genere, apro l’app, preparo l’invio con calma, verifico il riepilogo e inoltro al familiare solo i dettagli necessari per il ritiro o la ricezione. Il vantaggio non è soltanto la velocità percepita: è la possibilità di gestire la procedura nello stesso momento in cui si parla con il destinatario, correggendo subito eventuali dubbi sui dati.
La trovo adatta anche a chi manda denaro saltuariamente e non vuole costruire un sistema complesso di pagamenti ricorrenti. Un genitore che aiuta un figlio all’estero, una persona che sostiene un parente durante un’emergenza o chi deve inviare una somma a qualcuno che non utilizza la propria banca possono trovare più valore in un’app dedicata che in un servizio bancario generico.
Non la sceglierei invece come prima opzione per pagamenti frequenti a un fornitore, per l’accredito dello stipendio o per trasferimenti programmati tra conti personali. In quei casi, un bonifico bancario o una soluzione automatizzata può essere più ordinata e più adatta alla ripetizione. L’app dà il meglio quando l’invio è un’azione concreta e separata, non quando deve diventare l’infrastruttura finanziaria principale dell’utente.
Le verifiche che evitano i problemi più fastidiosi
Il primo controllo riguarda il destinatario. Non mi baso sul soprannome salvato in rubrica e non copio alla cieca un nome da una conversazione precedente. Chiedo alla persona di fornire i dati nella forma corretta e li confronto con il riepilogo dell’app. È un passaggio poco spettacolare, ma in questo tipo di servizio conta più di qualunque animazione o scorciatoia.
Il secondo controllo riguarda l’importo finale. Non guardo soltanto quanto desidero inviare: verifico quanto viene effettivamente addebitato e quanto dovrebbe ricevere l’altra persona, considerando le informazioni mostrate durante l’operazione. Le condizioni possono cambiare in base al trasferimento, quindi preferisco valutare il riepilogo specifico invece di affidarmi a una stima fatta in precedenza.
Il terzo controllo riguarda il canale di ricezione. Una persona che può ritirare contanti potrebbe non avere bisogno dello stesso percorso di chi attende un accredito. Prima di confermare, mi assicuro che il destinatario sappia cosa aspettarsi. Questa è una delle differenze più importanti rispetto a un semplice pagamento tra conoscenti: l’invio non termina quando premo il pulsante, perché l’altra persona deve poter completare la ricezione.
Infine, evito di usare una rete pubblica non affidabile quando devo inserire informazioni sensibili. Preferisco una connessione privata e aggiorno l’applicazione quando il dispositivo lo richiede. Sono comportamenti basilari, ma in un’app finanziaria hanno un peso concreto. La presenza di un marchio conosciuto non dovrebbe spingere a ridurre l’attenzione.
Limiti, attriti e situazioni in cui sceglierei altro
La prima possibile difficoltà è che l’esperienza non è completamente indipendente dal destinatario. Se chi deve ricevere non comprende la procedura, non ha i documenti necessari o non può usare la modalità selezionata, l’invio può trasformarsi in una serie di telefonate. Prima di usare l’app, quindi, chiarisco la parte finale del percorso con la persona interessata.
Un secondo limite riguarda il confronto dei costi. La comodità del servizio può essere importante, ma non deve sostituire la verifica dell’importo complessivo. Se sto trasferendo una somma elevata o se invio denaro spesso, confronto il riepilogo con un bonifico e con altri servizi disponibili per il mio caso. Una soluzione più economica sulla singola operazione potrebbe essere migliore, anche se meno immediata.
Un terzo aspetto è la dipendenza dal telefono. Se il dispositivo è scarico, se non riesco ad accedere al mio account o se la connessione è instabile, la gestione digitale perde parte del suo vantaggio. Chi viaggia spesso o chi deve poter inviare denaro in condizioni poco prevedibili dovrebbe considerare questo fattore prima di affidarsi a un solo canale.
Non la consiglierei a chi cerca una vera app bancaria. Non è il prodotto che sceglierei per controllare spese, carte, risparmi e pagamenti quotidiani in un unico posto. La sua identità è più ristretta e, per me, proprio questa chiarezza è un pregio solo quando coincide con il bisogno reale.
Va considerata anche la curva di apprendimento per gli utenti meno esperti. Il percorso può sembrare semplice a chi usa spesso servizi digitali, ma una persona anziana potrebbe aver bisogno di assistenza per distinguere dati del mittente, dati del destinatario e informazioni di ritiro. In questo caso, accompagnare il primo invio passo dopo passo è più utile che limitarsi a installare l’app sul suo telefono.
Affidabilità percepita e maturità del prodotto
Western Union Apps è lo sviluppatore indicato per l’app, che appartiene alla categoria della finanza. La presenza sul mercato risale all’11 aprile 2016, quindi non mi trovo davanti a un progetto appena comparso. Il requisito minimo è Android 8.0, un dettaglio da controllare se si usa uno smartphone datato: un dispositivo più vecchio potrebbe non essere compatibile, anche se l’utente lo considera ancora sufficiente per le attività quotidiane.
La versione attuale indicata è la 13.4. Per me questo significa soprattutto che conviene mantenere l’app aggiornata, non soltanto per eventuali miglioramenti dell’interfaccia, ma perché le applicazioni finanziarie devono restare allineate al sistema operativo e ai meccanismi di accesso del telefono. Non installerei una vecchia copia da fonti non ufficiali, soprattutto quando sono coinvolti dati personali e denaro.
L’app ha una valutazione media di 4,6 e raccoglie circa 149 mila valutazioni. Questi numeri suggeriscono che molte persone la trovano utile, ma non li interpreto come una garanzia per ogni trasferimento. Una buona media non elimina la necessità di controllare destinatario, costi, disponibilità e modalità di ricezione nel proprio caso.
La diffusione è ampia, con oltre 10 milioni di installazioni, e l’età dei contenuti è PEGI 3. Quest’ultimo dato descrive l’accessibilità generale dell’app, non significa che un bambino debba gestire trasferimenti finanziari. Per un adulto, invece, indica un prodotto presentato senza contenuti inadatti, mentre la responsabilità delle operazioni resta naturalmente legata all’utente che le esegue.
Chi ottiene il massimo vantaggio
La consiglierei a chi vive in Italia e deve inviare denaro a persone che non usano necessariamente la stessa banca o la stessa app di pagamento. È particolarmente sensata per gli invii occasionali, quando la priorità è avere un percorso dedicato e poter gestire l’operazione dal telefono senza trasformarla in una procedura bancaria più ampia.
Può essere una buona scelta anche per chi vuole seguire personalmente ogni passaggio, ma ha bisogno di una soluzione più flessibile del contante. In questo caso, la forza non è solo l’app in sé: è l’abbinamento tra uno strumento mobile e un servizio conosciuto per i trasferimenti di denaro. Io la userei però con una regola precisa: prima chiarirei con il destinatario come riceverà la somma, poi inizierei l’invio.
La lascerei da parte se il mio obiettivo fosse pagare regolarmente la stessa persona, spostare denaro tra conti intestati a me o ridurre al minimo ogni possibile costo. Per questi casi, valuterei prima la banca o un servizio specializzato nei trasferimenti ricorrenti. Anche chi non si sente a proprio agio con le procedure digitali potrebbe preferire un punto fisico e l’aiuto di una persona.
In sintesi, Western Union Italia mi convince quando la domanda è concreta: “Come posso organizzare un invio dall’Italia senza complicare inutilmente il percorso?”. L’app risponde bene a questo bisogno, soprattutto perché permette di preparare il trasferimento con il telefono e di controllare i dettagli prima della conferma. Non è una soluzione universale e non la presenterei come sostituto di una banca, ma nel suo ambito è pratica e mirata.
Il mio suggerimento finale è di usarla con calma, non come un pulsante da premere in fretta. Verifica sempre il riepilogo, confronta il costo con le alternative quando l’invio è importante e assicurati che il destinatario sappia come ricevere il denaro. Se queste condizioni coincidono con la tua situazione, l’app può diventare uno strumento semplice per gestire trasferimenti occasionali direttamente dall’Italia.
Domande frequenti
Che cos’è Western Union Italia e a cosa serve l’app?
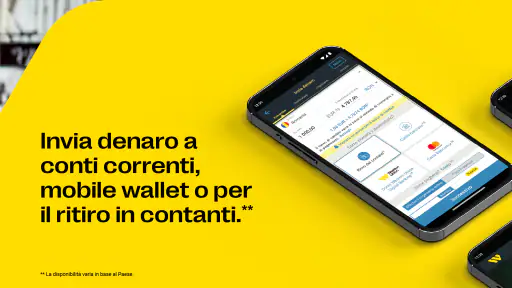
Western Union Italia è il servizio digitale di Western Union per inviare denaro dall’Italia verso numerosi Paesi nel mondo e, dove disponibile, riceverlo. Dall’app è possibile creare un trasferimento, scegliere il metodo di pagamento, controllare le commissioni, seguire lo stato dell’operazione e consultare le informazioni necessarie per il ritiro in contanti o l’accredito su conto bancario e portafoglio digitale.
Quanto costa inviare denaro con Western Union Italia?
Il costo non è fisso e dipende da diversi elementi: Paese di destinazione, importo, metodo di pagamento, modalità di ricezione e velocità del trasferimento. Prima della conferma, l’app mostra generalmente commissione, tasso di cambio e somma che il destinatario riceverà. È consigliabile verificare sempre il riepilogo finale, perché promozioni, disponibilità e condizioni possono variare.
Quali documenti servono per utilizzare Western Union Italia?
Per registrarsi e completare alcune operazioni potrebbe essere necessario fornire dati personali e verificare la propria identità, in conformità con le norme antiriciclaggio. A seconda dell’importo e del Paese coinvolto, l’app può richiedere un documento d’identità valido, informazioni sul destinatario o ulteriori dettagli sull’origine dei fondi. I requisiti possono cambiare, quindi è importante seguire le istruzioni mostrate durante la procedura.
Quanto tempo impiega un trasferimento Western Union?
I tempi dipendono dalla destinazione, dal metodo di pagamento scelto, dagli orari bancari, dai controlli di sicurezza e dalla modalità di ricezione. Alcuni trasferimenti possono essere disponibili rapidamente per il ritiro in contanti, mentre gli accrediti su conto possono richiedere più tempo. L’app fornisce una stima e consente di seguire lo stato usando il numero di controllo del trasferimento, quando previsto.
Western Union Italia è sicura e come posso evitare truffe?
Western Union utilizza procedure di verifica e sistemi di sicurezza, ma nessun servizio elimina completamente il rischio di frodi. Non inviare mai denaro a sconosciuti, per acquisti non verificati, richieste urgenti o promesse di premi e lavoro. Controlla attentamente nome e dati del destinatario, non condividere codici di conferma e contatta l’assistenza ufficiale in caso di attività sospette o trasferimenti non autorizzati.


